从晶圆代工看芯片中游产业 国内企业差距与终端测试设备制造短板
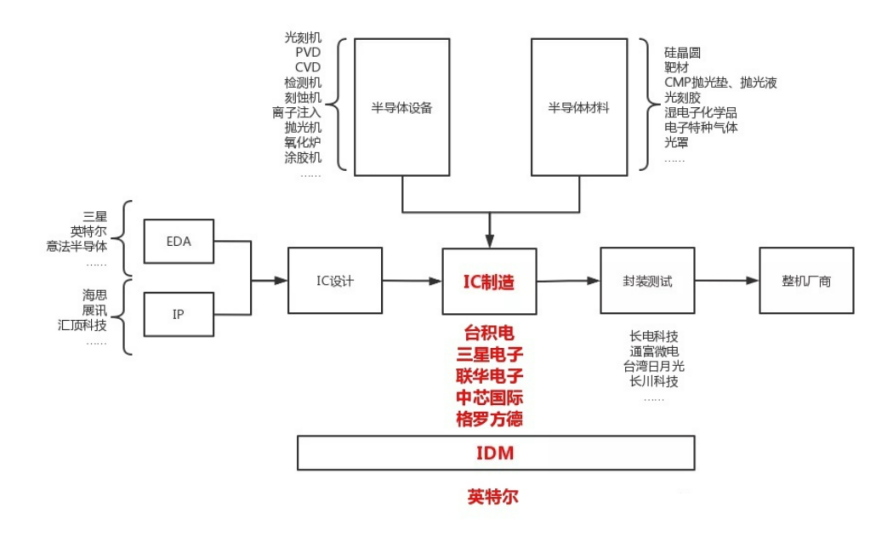
芯片产业链通常被划分为设计、制造、封测三大环节,其中晶圆代工处于中游制造的核心位置,既是设计成果落地的载体,也是封测环节的上游供给来源。从晶圆代工视角审视芯片中游产业,可以更清晰地看到国内企业的真实位置、结构性差距,以及终端测试设备制造这一容易被忽视的配套短板。
一、晶圆代工是中游产业的“能力锚点”
晶圆代工不同于IDM模式,它以工艺平台和产能服务支撑fabless设计公司,是标准化制造能力的集中体现。评价一家晶圆代工企业,核心指标包括制程节点覆盖、良率稳定性、工艺平台完整性(逻辑、射频、高压、嵌入式存储等)、产能规模与产能利用率、客户结构以及设备与材料供应链的自主程度。中游产业竞争力不仅取决于单点工艺突破,更取决于上述能力的系统配合。国内晶圆代工在成熟制程已形成较大产能和较完整平台,在特色工艺如BCD、eFlash、功率器件等领域具备一定优势,但在先进制程、良率工程、设备材料协同以及高端客户导入方面仍与头部企业存在明显差距。
二、国内晶圆代工企业的主要差距
第一,先进制程差距仍然显著。头部代工厂已进入3nm及以下量产阶段,并在2nm节点展开竞争,而国内企业受设备、材料和工艺积累限制,先进节点推进受到约束。差距不只是设备可得性,更在于工艺整合、缺陷控制、设计工艺协同优化等长期积累的工程能力。
第二,良率与稳定量产能力差距。晶圆代工的本质是规模化稳定制造,实验室达标与量产良率之间存在巨大鸿沟。国内部分企业在特定平台已实现较好良率,但跨平台、跨客户、跨批次的一致性仍有提升空间。良率工程依赖大量数据积累、统计过程控制和失效分析能力,这需要时间与客户共同迭代。
第三,工艺平台深度与客户结构差距。全球头部代工厂依靠完整平台和多层次客户生态形成黏性,国内企业客户集中度相对较高,高端客户导入不足,导致工艺迭代缺乏高端需求牵引。
第四,设备与材料供应链约束。晶圆代工高度依赖光刻、刻蚀、薄膜沉积、离子注入、清洗、量测等设备以及光刻胶、电子特气、靶材等材料。国内在部分设备和材料上取得进展,但在高端光刻、先进量测、部分关键材料上仍依赖外部供应,供应链安全直接影响产能扩张与工艺升级。
三、终端测试设备制造:中游能力的“最后一公里”
终端测试设备制造常被归入封测或设备范畴,但它与晶圆代工共同构成制造能力的闭环。晶圆代工产出的是裸晶圆,经过封装后进入终端测试环节,测试设备负责电性能、功能、可靠性及系统级验证。终端测试设备包括晶圆测试探针台、老化测试设备、ATE自动测试设备、系统级测试设备以及高频高速测试仪器等,其水平直接影响良率反馈速度、缺陷追溯能力和产品交付质量。
国内在终端测试设备制造上的差距主要体现在几个层面。其一,高端ATE设备受制于高速信号采集、精密时序控制、测试算法与软件平台,国际厂商在产品成熟度和生态上领先,国内企业在中低端有所突破,但高端数字与混合信号测试仍存差距。其二,高频高速测试仪器与核心芯片依赖进口,测试测量本身成为瓶颈。其三,测试设备与晶圆代工、封装工艺的协同不足,测试数据难以高效回流至制造端形成闭环优化。其四,可靠性测试与老化设备在车规、工业级应用中要求严苛,国内产品在一致性和长期稳定性上仍需验证。
四、缩小差距的路径思考
从晶圆代工角度看,国内中游产业应坚持成熟制程与特色工艺的规模化深耕,以稳定良率和完整平台构建客户信任,同时循序渐进推进先进节点。应加强设计工艺协同,让测试设备制造企业与代工厂、设计公司形成联合验证机制,把测试数据转化为工艺改进输入。设备与材料端需要持续投入,避免单点突破而忽视系统配套。终端测试设备制造应被纳入中游能力建设整体规划,而不是仅作为封测配套,测试能力的自主化与代工能力自主化同等重要。
国内芯片中游产业已在部分环节形成规模与特色优势,但与全球头部企业相比,差距集中在先进制程、良率工程、高端供应链以及终端测试设备制造等系统能力上。正视差距、以量产良率和客户生态为抓手补短板,才是从晶圆代工视角推动中游产业升级的务实路径。
如若转载,请注明出处:http://www.zunhengshenghe.com/product/45.html
更新时间:2026-10-24 16:07:17