搭上Chiplet先进封装快车道 IC载板市场规模近1500亿,产业链上市公司梳理(附终端测试设备制造)
随着Chiplet(芯粒)先进封装技术成为后摩尔时代延续芯片性能提升的关键路径,IC载板作为芯片封装的核心材料,正迎来需求爆发。预计到2027年,全球IC载板市场规模将接近1500亿元,年复合增长率超过10%。本文梳理了IC载板产业链上市公司,并重点分析终端测试设备制造环节的投资机会。
一、Chiplet先进封装驱动IC载板需求
Chiplet技术通过将多个芯粒异构集成,大幅提升芯片制造良率和设计灵活性,但对封装基板提出了更高要求:线宽/线距更细、层数更多、散热性能更优。ABF载板(Ajinomoto Build-up Film)成为Chiplet封装的主流选择,其市场需求随Chiplet渗透率提升而快速增长。据Prismark预测,2027年全球IC载板市场规模将达到1480亿元,其中ABF载板占比超过50%。
二、IC载板产业链上市公司梳理
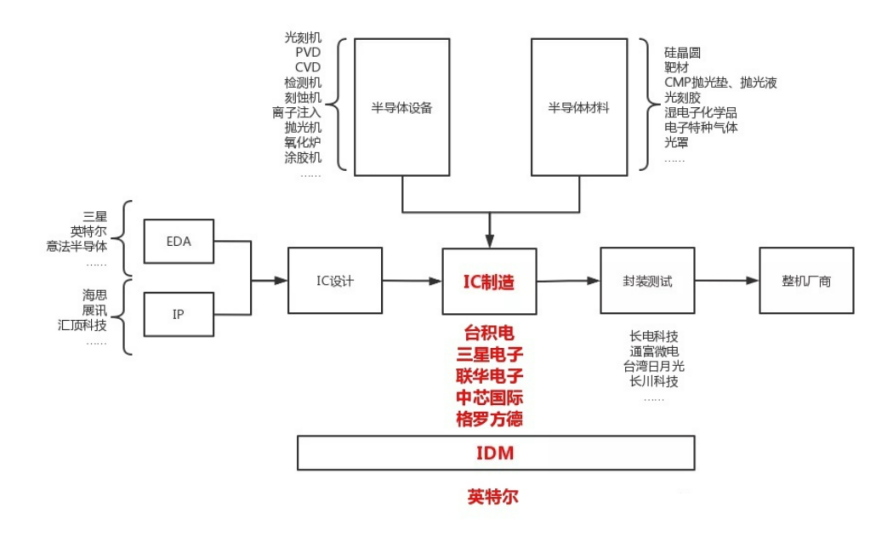
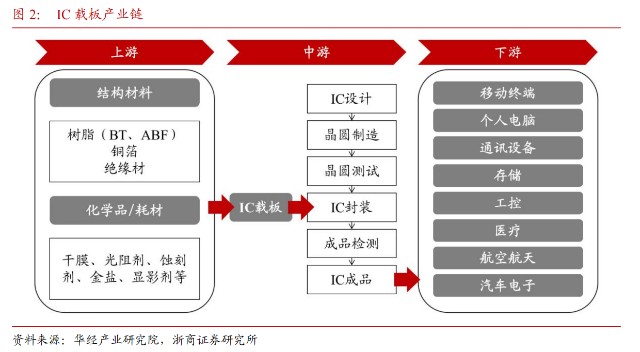
IC载板产业链包括上游材料(树脂、铜箔、玻纤布等)、中游载板制造和下游封装测试。代表性上市公司包括:
- 载板制造:深南电路(002916.SZ)在国内IC载板领域领先,已实现ABF载板量产;兴森科技(002436.SZ)聚焦FCBGA载板,试产进展顺利;珠海越亚(未上市)在射频载板领域优势明显。
- 上游材料:生益科技(600183.SH)提供高频高速覆铜板;华正新材(603186.SH)布局ABF膜材;方邦股份(688020.SH)的电磁屏蔽膜可用于载板。
- 封装测试:长电科技(600584.SH)、通富微电(002156.SZ)等OSAT厂商积极布局Chiplet封装,带动载板需求。
三、终端测试设备制造环节分析
IC载板及Chiplet封装对测试设备提出更高要求:需支持高频高速信号测试、多芯粒协同测试以及高并行度测试。终端测试设备制造环节主要包括测试机、探针台、分选机等。
- 测试机:华峰测控(688200.SH)的模拟及混合信号测试机可用于载板电性能测试;长川科技(300604.SZ)的SoC测试机支持高速数字接口测试。
- 探针台:矽电股份(301629.SZ)在国内探针台市场占有率领先,产品可用于晶圆级测试和载板测试。
- 分选机:长川科技(300604.SZ)的分选机产品线完整,覆盖Chiplet封装后的最终测试。
测试设备关键零部件如测试板、探针卡等也值得关注:兴森科技(002436.SZ)的半导体测试板业务全球领先;韬盛科技(未上市)在探针卡领域技术积累深厚。
四、投资建议与风险提示
建议关注IC载板制造龙头深南电路、兴森科技,以及测试设备龙头华峰测控、长川科技。风险提示:Chiplet技术渗透不及预期、载板产能过剩导致价格竞争、测试设备研发进展缓慢、国际贸易摩擦影响供应链稳定。
Chiplet先进封装为IC载板带来确定性增长机遇,产业链上游材料、中游制造和下游测试设备均将受益。终端测试设备制造作为保障载板质量和封装良率的关键环节,市场空间广阔,具备技术壁垒的上市公司有望率先受益。
如若转载,请注明出处:http://www.zunhengshenghe.com/product/35.html
更新时间:2026-10-24 01:26:33